預付型消費風險!業者無預警倒閉,預繳的費用還拿得回來嗎?-消費爭議|損害賠償|彰化訴訟律師|員林訴訟律師
花了數萬元購買健身房會員資格,卻在某天準備運動時,發現店面已經關閉;替孩子一次繳清整學期補習費,補習班卻突然宣布停業,甚至連負責人都聯絡不上。面對業者無預警倒閉,消費者最關心的問題,莫過於已經繳出去的費用,究竟還能不能拿回來?
2026年11月12日,經營多年的連鎖健身俱樂部無預警歇業案,歷經長達十年的訴訟,最高法院最終維持業者應賠償692名消費者共計新臺幣3,957萬餘元的判決,全案確定。
這起案件再次凸顯預付型消費契約的風險。消費者在尚未接受完整服務前,便已支付大筆款項,一旦業者無法繼續營業,不僅原定課程無法使用,後續退款、損害賠償,甚至信用卡分期及貸款問題,都可能接踵而至。
究竟業者倒閉後,消費者有哪些法律上的請求權?已經使用部分課程,剩餘費用應如何計算?即使取得勝訴判決,又該如何確保賠償真正拿得到?
一、業者無預警倒閉,消費者有權請求返還未使用費用
健身房會員、私人教練課程、補習班學費及瑜伽課程,均屬常見的預付型消費。消費者先支付費用,業者則依契約約定,在一定期間內提供場地、教學或其他服務。
雙方既已成立契約,業者便負有依約提供服務的義務。
依據《民法》第226條第1項規定,因可歸責於債務人之事由,致給付不能者,債權人得請求賠償損害。
倘若健身房或補習班等企業因經營不善而停止營業,已無法繼續提供契約約定的服務,消費者即可依具體情形,主張解除或終止契約、返還未履行部分的預付款項,並請求因此所受的損害。
至於採堂數計費的私人教練課程或補習班,則應依契約約定、已使用堂數及尚未提供的服務內容,計算未履行部分的價值。
需要注意的是,契約解除與終止的法律效果並不完全相同,實際請求金額仍須依契約性質及相關法規判斷,不能一概認定所有預繳費用均應全額退還。
二、契約寫明「概不退費」是否代表業者免責?
部分健身房或補習班會在契約中約定「費用繳納後概不退還」、「會員不得要求退款」,甚至要求消費者簽署放棄請求退款的同意書。
然而,這類條款並非只要經消費者簽名,就當然具有法律效力。
依據《消費者保護法》第12條規定,定型化契約中之條款違反誠信原則,對消費者顯失公平者,無效。
此外,同法第17條亦授權中央主管機關公告特定行業定型化契約應記載及不得記載事項。業者使用的契約如違反相關強制規範,其條款效力仍須依法審查。
以健身中心及健身教練服務為例,主管機關已訂有相關定型化契約規範,針對契約審閱、終止契約、退費及履約保障等事項設有要求。
至於短期補習班,亦有相應的定型化契約規範及地方自治法規,應依實際課程性質及契約內容判斷。
尤其當業者已經無法提供服務,卻仍援引自行擬定的條款,主張消費者不得退款,顯然有將經營風險全部轉嫁消費者之疑慮。
因此,消費者收到拒絕退款的通知時,應先檢視契約條款是否符合法令規定,而非逕行接受業者所稱「契約已有約定」的說法。
三、已使用部分課程,剩餘費用應如何計算?
消費者請求退款或損害賠償時,最常發生爭議的,就是剩餘課程價值的計算方式。
不同消費契約的計費基準有所差異,不能僅憑業者自行提出的計算表,便認定消費者應接受其退款金額。
但如果契約另有入會費、教材費、贈送堂數或其他優惠安排,仍須進一步檢視費用性質及契約條款是否有效,才能確認實際請求金額。
至於終身會員或不限次數使用的契約,因未約定固定堂數或明確終止日期,計算方式更為複雜。
在此連鎖健身俱樂部案件中,法院即依不同契約類型,分別考量剩餘課程期間、未使用堂數,以及終身會員的預期使用期限等因素,計算消費者所受損害。
可見,消費者請求賠償時,應完整保留契約書、繳費收據、課程紀錄及會員使用資料,才能具體證明尚未取得的服務價值,避免因證據不足而影響請求金額。
四、信用卡分期或貸款繳費,業者倒閉後仍須處理付款問題
除了已經繳清費用的消費者,另一類常見爭議,是透過信用卡分期、融資公司或消費貸款支付課程費用,卻在業者倒閉後,仍持續收到銀行或融資公司的繳款通知。
此時,應先確認當初採取的付款方式,以及消費者與金融機構間成立何種法律關係。
若以信用卡支付預付型服務費用,因業者無法提供後續服務,消費者得檢附契約、刷卡紀錄及停業證明,向發卡銀行申請爭議帳款處理,請求退還尚未提供服務部分的款項。惟信用卡爭議款有申請期限,應儘速向銀行確認,避免錯過處理時機。
若係透過融資公司或銀行辦理消費貸款,則須進一步審查貸款契約、業者是否提供履約保障,以及有無適用遞延型商品或服務無法提供時的止付機制。
尤其須注意,業者倒閉不代表所有分期付款義務均自動消滅。若消費者未釐清契約關係便逕自停止繳款,仍會面臨催收、違約金及信用紀錄爭議。
五、業者倒閉後,消費者可以採取哪些救濟途徑?
當業者無預警停業,消費者應儘速確認業者的營業狀況,並保存契約、繳費紀錄、剩餘課程資料及停業公告,以利後續請求。
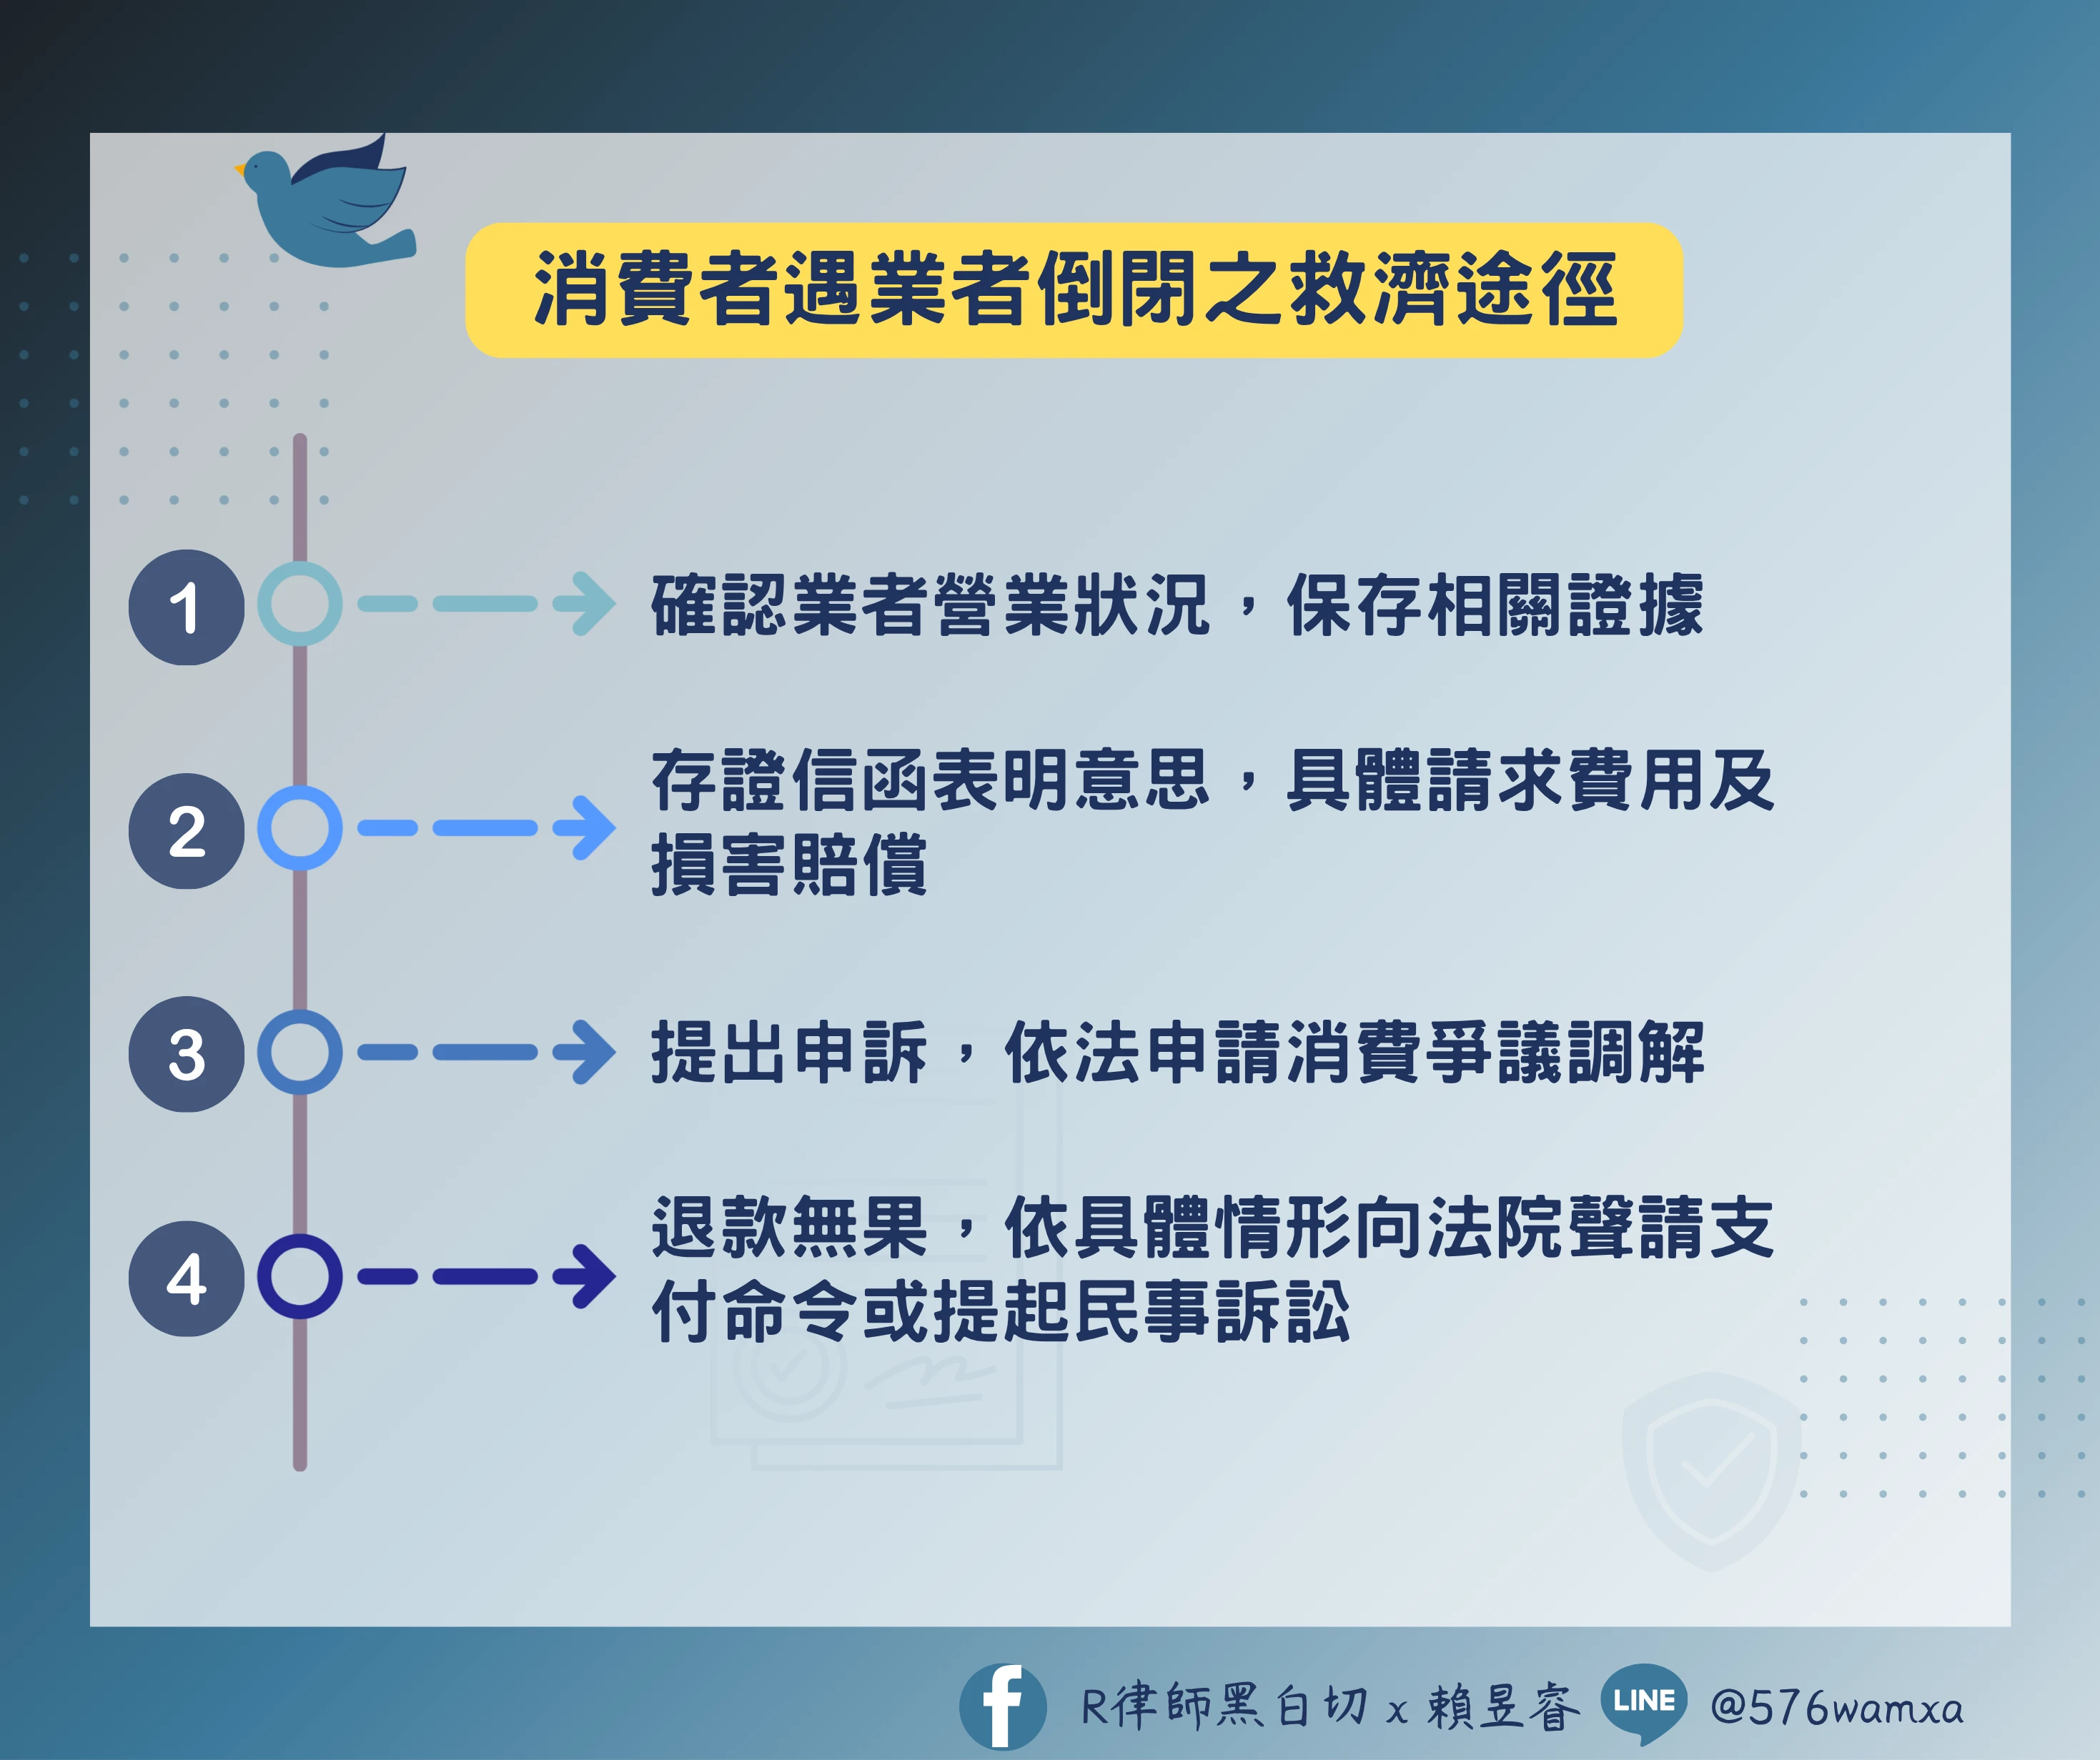
首先,可以透過存證信函或其他可保留紀錄的書面方式,向業者表明終止或解除契約的意思,並具體請求返還未使用費用及依法應給付的損害賠償。
其次,依據《消費者保護法》第43條及第44條規定,消費者得向企業經營者、消費者保護團體或消費者服務中心提出申訴;申訴未獲妥適處理時,得向消費者保護官申訴,並依法申請消費爭議調解。
若業者拒絕退款,或已經失聯,消費者亦可依具體情形向法院聲請支付命令,或提起民事訴訟,請求返還款項及損害賠償。
此外,部分健身房及補習班依法應提供履約保障,例如銀行信託、履約保證或其他主管機關認可的保障方式。消費者應檢視契約及相關公告,確認能否透過履約保障機構申請退款。
若受害消費者人數眾多,亦可評估透過消費者保護團體提起團體訴訟,集中處理相同業者所引發的消費爭議,減少個別訴訟所需負擔的成本。
不過,若發現業者早已陷入嚴重財務困境,仍刻意隱瞞停業風險,持續以不實資訊招攬會員或收取費用,則應進一步檢視有無涉及刑法詐欺取財等刑事責任。單純經營失敗與故意施用詐術,仍須依具體事證區分。
六、業者名下無財產的執行困境
消費者經常忽略的是,取得勝訴判決與實際拿回賠償金,屬於兩個不同階段。
即使法院判決業者應返還預付款項,若公司名下已無存款、不動產或其他可供執行的財產,消費者仍將面臨強制執行無法受償的困境。因此,當業者出現大量關店、停止提供服務、負責人失聯,甚至有脫產跡象時,消費者應儘速評估是否有聲請假扣押的必要。
依據《民事訴訟法》第522條及第523條規定,債權人就金錢請求或得易為金錢請求之請求,為保全強制執行,得依法聲請假扣押;但須符合日後有不能強制執行或甚難執行之虞等要件。
透過假扣押程序,消費者得於符合要件並取得法院裁定後,先行保全業者的財產,避免日後雖然勝訴,卻已無財產可供執行。
此外,若契約相對人是公司,原則上應先向公司請求履行及賠償。至於公司負責人是否須負個人賠償責任,仍須具體證明其有符合侵權行為、公司法或其他法律所定責任要件的行為,不能僅因公司倒閉,即要求負責人以個人財產清償全部公司債務。
健身房、補習班及各類預付型服務契約,最大的風險,在於消費者已經支付費用,卻尚未取得完整服務。一旦業者突然倒閉,原本單純的退款問題,往往會延伸成契約責任、信用卡爭議、融資貸款及強制執行等複雜的法律爭議。
對消費者而言,發現業者停止營業後,應儘速確認契約及付款方式,保存剩餘課程與繳費證據,並依具體情形主張退款、損害賠償或申請爭議款處理。
尤其業者已出現財務異常或脫產跡象時,更應及早尋求專業律師協助,評估假扣押、民事訴訟及後續強制執行的必要性,避免錯失財產保全時機。
此外,消費者在簽訂長期會員或預付課程契約前,也應仔細確認退費條款、履約保障機制及付款方式,避免因一次支付大筆費用,而承擔過高的業者經營風險。
消費者有權要求業者履行契約,也有權在業者無法提供服務時依法請求救濟。然而,請求權的存在與賠償金能否實際取回,仍有相當差距。唯有及早確認法律關係、妥善保存證據,並採取適當的法律程序,才能有效保障自身權益。
2026年11月12日,經營多年的連鎖健身俱樂部無預警歇業案,歷經長達十年的訴訟,最高法院最終維持業者應賠償692名消費者共計新臺幣3,957萬餘元的判決,全案確定。
這起案件再次凸顯預付型消費契約的風險。消費者在尚未接受完整服務前,便已支付大筆款項,一旦業者無法繼續營業,不僅原定課程無法使用,後續退款、損害賠償,甚至信用卡分期及貸款問題,都可能接踵而至。
究竟業者倒閉後,消費者有哪些法律上的請求權?已經使用部分課程,剩餘費用應如何計算?即使取得勝訴判決,又該如何確保賠償真正拿得到?
一、業者無預警倒閉,消費者有權請求返還未使用費用
健身房會員、私人教練課程、補習班學費及瑜伽課程,均屬常見的預付型消費。消費者先支付費用,業者則依契約約定,在一定期間內提供場地、教學或其他服務。
雙方既已成立契約,業者便負有依約提供服務的義務。
依據《民法》第226條第1項規定,因可歸責於債務人之事由,致給付不能者,債權人得請求賠償損害。
倘若健身房或補習班等企業因經營不善而停止營業,已無法繼續提供契約約定的服務,消費者即可依具體情形,主張解除或終止契約、返還未履行部分的預付款項,並請求因此所受的損害。
至於採堂數計費的私人教練課程或補習班,則應依契約約定、已使用堂數及尚未提供的服務內容,計算未履行部分的價值。
需要注意的是,契約解除與終止的法律效果並不完全相同,實際請求金額仍須依契約性質及相關法規判斷,不能一概認定所有預繳費用均應全額退還。
二、契約寫明「概不退費」是否代表業者免責?
部分健身房或補習班會在契約中約定「費用繳納後概不退還」、「會員不得要求退款」,甚至要求消費者簽署放棄請求退款的同意書。
然而,這類條款並非只要經消費者簽名,就當然具有法律效力。
依據《消費者保護法》第12條規定,定型化契約中之條款違反誠信原則,對消費者顯失公平者,無效。
此外,同法第17條亦授權中央主管機關公告特定行業定型化契約應記載及不得記載事項。業者使用的契約如違反相關強制規範,其條款效力仍須依法審查。
以健身中心及健身教練服務為例,主管機關已訂有相關定型化契約規範,針對契約審閱、終止契約、退費及履約保障等事項設有要求。
至於短期補習班,亦有相應的定型化契約規範及地方自治法規,應依實際課程性質及契約內容判斷。
尤其當業者已經無法提供服務,卻仍援引自行擬定的條款,主張消費者不得退款,顯然有將經營風險全部轉嫁消費者之疑慮。
因此,消費者收到拒絕退款的通知時,應先檢視契約條款是否符合法令規定,而非逕行接受業者所稱「契約已有約定」的說法。
三、已使用部分課程,剩餘費用應如何計算?
消費者請求退款或損害賠償時,最常發生爭議的,就是剩餘課程價值的計算方式。
不同消費契約的計費基準有所差異,不能僅憑業者自行提出的計算表,便認定消費者應接受其退款金額。
但如果契約另有入會費、教材費、贈送堂數或其他優惠安排,仍須進一步檢視費用性質及契約條款是否有效,才能確認實際請求金額。
至於終身會員或不限次數使用的契約,因未約定固定堂數或明確終止日期,計算方式更為複雜。
在此連鎖健身俱樂部案件中,法院即依不同契約類型,分別考量剩餘課程期間、未使用堂數,以及終身會員的預期使用期限等因素,計算消費者所受損害。
可見,消費者請求賠償時,應完整保留契約書、繳費收據、課程紀錄及會員使用資料,才能具體證明尚未取得的服務價值,避免因證據不足而影響請求金額。
四、信用卡分期或貸款繳費,業者倒閉後仍須處理付款問題
除了已經繳清費用的消費者,另一類常見爭議,是透過信用卡分期、融資公司或消費貸款支付課程費用,卻在業者倒閉後,仍持續收到銀行或融資公司的繳款通知。
此時,應先確認當初採取的付款方式,以及消費者與金融機構間成立何種法律關係。
若以信用卡支付預付型服務費用,因業者無法提供後續服務,消費者得檢附契約、刷卡紀錄及停業證明,向發卡銀行申請爭議帳款處理,請求退還尚未提供服務部分的款項。惟信用卡爭議款有申請期限,應儘速向銀行確認,避免錯過處理時機。
若係透過融資公司或銀行辦理消費貸款,則須進一步審查貸款契約、業者是否提供履約保障,以及有無適用遞延型商品或服務無法提供時的止付機制。
尤其須注意,業者倒閉不代表所有分期付款義務均自動消滅。若消費者未釐清契約關係便逕自停止繳款,仍會面臨催收、違約金及信用紀錄爭議。
五、業者倒閉後,消費者可以採取哪些救濟途徑?
當業者無預警停業,消費者應儘速確認業者的營業狀況,並保存契約、繳費紀錄、剩餘課程資料及停業公告,以利後續請求。
首先,可以透過存證信函或其他可保留紀錄的書面方式,向業者表明終止或解除契約的意思,並具體請求返還未使用費用及依法應給付的損害賠償。
其次,依據《消費者保護法》第43條及第44條規定,消費者得向企業經營者、消費者保護團體或消費者服務中心提出申訴;申訴未獲妥適處理時,得向消費者保護官申訴,並依法申請消費爭議調解。
若業者拒絕退款,或已經失聯,消費者亦可依具體情形向法院聲請支付命令,或提起民事訴訟,請求返還款項及損害賠償。
此外,部分健身房及補習班依法應提供履約保障,例如銀行信託、履約保證或其他主管機關認可的保障方式。消費者應檢視契約及相關公告,確認能否透過履約保障機構申請退款。
若受害消費者人數眾多,亦可評估透過消費者保護團體提起團體訴訟,集中處理相同業者所引發的消費爭議,減少個別訴訟所需負擔的成本。
不過,若發現業者早已陷入嚴重財務困境,仍刻意隱瞞停業風險,持續以不實資訊招攬會員或收取費用,則應進一步檢視有無涉及刑法詐欺取財等刑事責任。單純經營失敗與故意施用詐術,仍須依具體事證區分。
六、業者名下無財產的執行困境
消費者經常忽略的是,取得勝訴判決與實際拿回賠償金,屬於兩個不同階段。
即使法院判決業者應返還預付款項,若公司名下已無存款、不動產或其他可供執行的財產,消費者仍將面臨強制執行無法受償的困境。因此,當業者出現大量關店、停止提供服務、負責人失聯,甚至有脫產跡象時,消費者應儘速評估是否有聲請假扣押的必要。
依據《民事訴訟法》第522條及第523條規定,債權人就金錢請求或得易為金錢請求之請求,為保全強制執行,得依法聲請假扣押;但須符合日後有不能強制執行或甚難執行之虞等要件。
透過假扣押程序,消費者得於符合要件並取得法院裁定後,先行保全業者的財產,避免日後雖然勝訴,卻已無財產可供執行。
此外,若契約相對人是公司,原則上應先向公司請求履行及賠償。至於公司負責人是否須負個人賠償責任,仍須具體證明其有符合侵權行為、公司法或其他法律所定責任要件的行為,不能僅因公司倒閉,即要求負責人以個人財產清償全部公司債務。
健身房、補習班及各類預付型服務契約,最大的風險,在於消費者已經支付費用,卻尚未取得完整服務。一旦業者突然倒閉,原本單純的退款問題,往往會延伸成契約責任、信用卡爭議、融資貸款及強制執行等複雜的法律爭議。
對消費者而言,發現業者停止營業後,應儘速確認契約及付款方式,保存剩餘課程與繳費證據,並依具體情形主張退款、損害賠償或申請爭議款處理。
尤其業者已出現財務異常或脫產跡象時,更應及早尋求專業律師協助,評估假扣押、民事訴訟及後續強制執行的必要性,避免錯失財產保全時機。
此外,消費者在簽訂長期會員或預付課程契約前,也應仔細確認退費條款、履約保障機制及付款方式,避免因一次支付大筆費用,而承擔過高的業者經營風險。
消費者有權要求業者履行契約,也有權在業者無法提供服務時依法請求救濟。然而,請求權的存在與賠償金能否實際取回,仍有相當差距。唯有及早確認法律關係、妥善保存證據,並採取適當的法律程序,才能有效保障自身權益。
#損害賠償